Kapitalmarktrückblick für das 3. Quartal 2026
Juli bis September 2026


Juli bis September 2026
Das dritte Quartal 2026 verlief zweigeteilt. Nach einem kurzen Rücksetzer im Juli setzte sich bis Ende August die Aufwärtsbewegung aus dem Frühjahr fort: Der S&P 500 erreichte am 13. August mit 7.799 Punkten ein neues Rekordhoch, der DAX markierte zwei Wochen später bei 26.556 Punkten seinen Höchststand. Getragen wurde diese Phase von einer außergewöhnlich starken Berichtssaison.
Im September kippte das Bild. Drohnenangriffe auf die saudische East-West-Pipeline trieben den Brent-Preis auf über 108 US-Dollar, die Inflation zog wieder an, und EZB, Fed und Bank of Japan erhöhten innerhalb von gut einer Woche die Zinsen, die Fed zum ersten Mal seit Juli 2023. Am Anleihemarkt setzte sich ein Ausverkauf fort, wie es ihn seit Jahrzehnten nicht gegeben hat: Die Rendite zehnjähriger US-Staatsanleihen stieg im Quartal um rund 85 Basispunkte, also 0,85 Prozentpunkte, auf 5,29 Prozent.
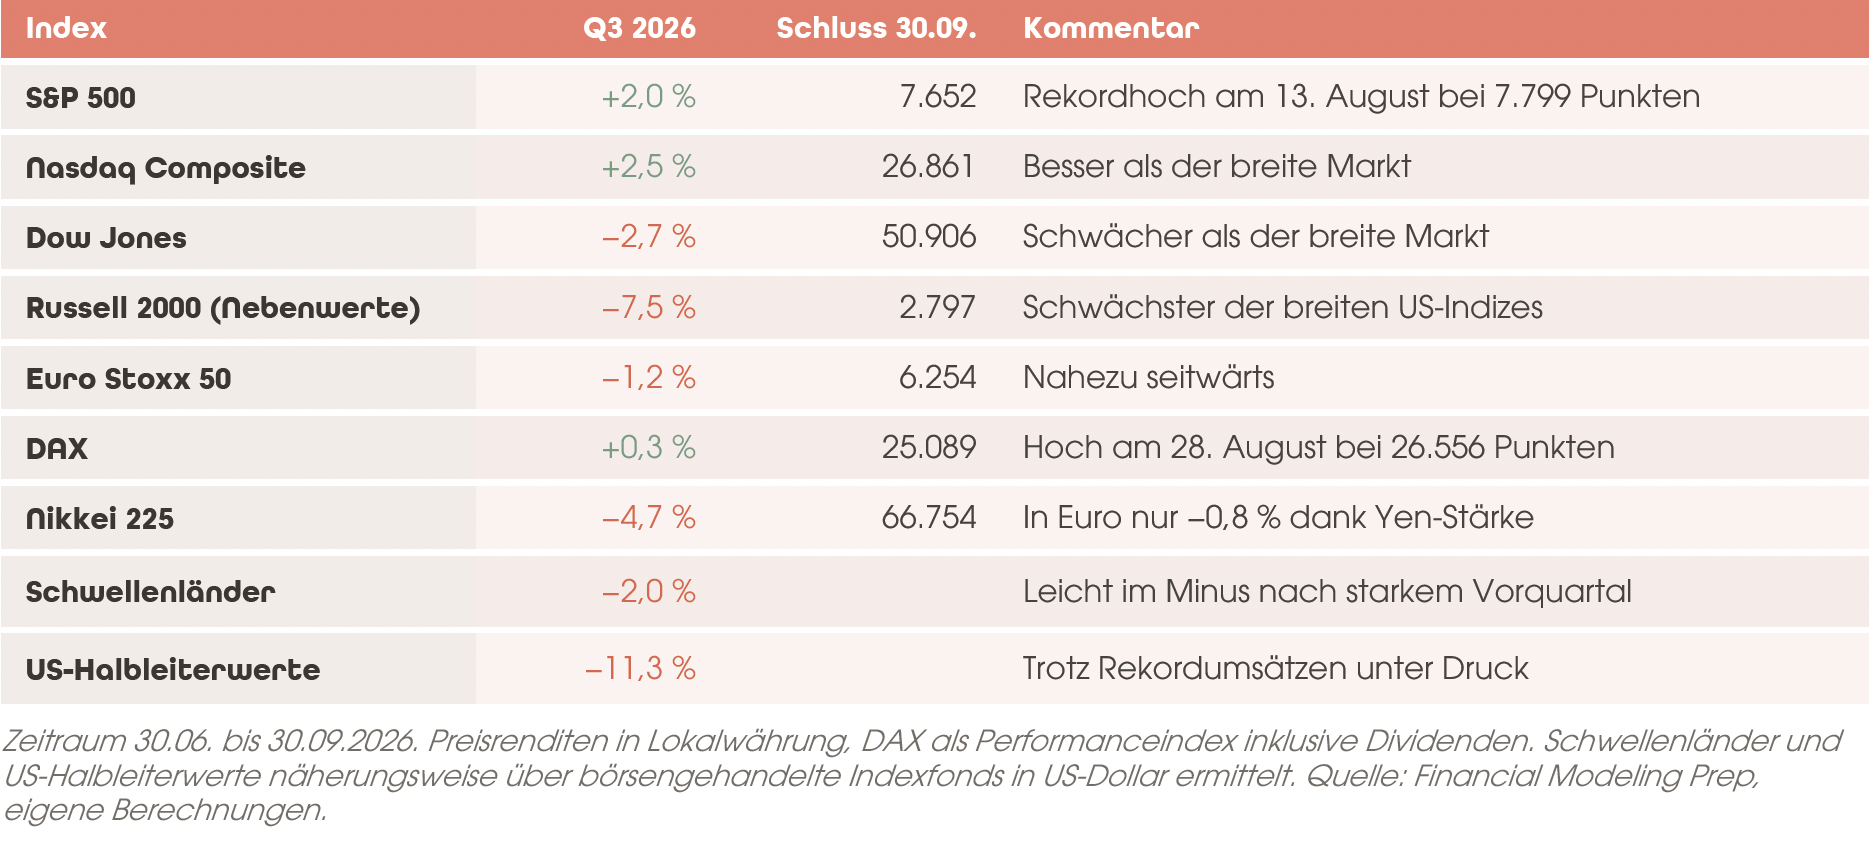
Unter dem Strich stehen die großen Aktienindizes nahezu unverändert da. Der S&P 500 gewann 2,0 Prozent, der DAX einschließlich Dividenden 0,3 Prozent, der Euro Stoxx 50 verlor 1,2 Prozent. Darunter hat sich allerdings einiges verschoben: Nebenwerte und Halbleiter gaben spürbar nach, Öl und zeitweise auch Gold legten kräftig zu. Die großen Bewegungen des Quartals spielten sich an den Öl- und Anleihemärkten ab.
1. Der Ölschock kehrt zurück
Zum Ende des zweiten Quartals schien das Schlimmste überstanden. Mitte Juni hatten die USA und Iran eine Absichtserklärung zur Wiederöffnung der Straße von Hormus unterzeichnet, der Brent-Preis war bis zum 30. Juni auf 73 US-Dollar gefallen. Diese Hoffnung hielt nur zwei Wochen. Am 13. Juli brach die Waffenruhe zusammen, die USA setzten die Seeblockade iranischer Häfen wieder in Kraft, und Brent verteuerte sich an einem einzigen Tag um fast 10 Prozent.
Anfang August keimte noch einmal Hoffnung auf, als Iran und Oman über einen geregelten Schiffsverkehr durch die Meerenge verhandelten. Doch das in der Absichtserklärung vereinbarte 60-Tage-Fenster lief am 17. August ab, ohne dass formelle Gespräche zwischen den USA und Iran überhaupt begonnen hatten, und die Ölsanktionen gegen Iran traten wieder in Kraft. Den Höhepunkt erreichte die Anspannung am 10. September: Drohnenangriffe legten die saudische East-West-Pipeline still, die mit einer Kapazität von sieben Millionen Barrel pro Tag eine zentrale Ausweichroute um die Straße von Hormus ist. Brent stieg bis zum 15. September auf 108,75 US-Dollar. Bis Ende September floss wieder rund die Hälfte der Menge durch die Pipeline, und der Ölpreis beendete das Quartal bei 98 US-Dollar, ein Plus von 34 Prozent.
Entlastung von der Angebotsseite blieb aus. Die OPEC+ erhöhte ihre Förderziele im August und September nur um jeweils 188.000 Barrel pro Tag und legte für Oktober eine Pause ein. Gleichzeitig drückten ukrainische Drohnenangriffe auf Raffinerien und Häfen die russische Ölförderung im Juli auf den tiefsten Stand seit sechs Jahren.
Der Energiepreisschub schlug unmittelbar auf die Inflation durch. In der Eurozone stieg die Teuerung von 2,9 Prozent im Juli auf 3,8 Prozent im September, Energie verteuerte sich zuletzt um fast 19 Prozent gegenüber dem Vorjahr. In Deutschland lag die Inflationsrate im September bei 3,3 Prozent, in den USA lag sie im August unverändert bei 3,4 Prozent. Die Kerninflation ohne Energie und Nahrungsmittel veränderte sich dagegen kaum: Sie lag in der Eurozone im September bei 2,5 Prozent und in den USA im August bei 2,4 Prozent. Der Inflationsschub geht damit bislang überwiegend auf Energie zurück. Für die Notenbanken war das dennoch kein Grund zur Entwarnung, zumal sich Dienstleistungen in der Eurozone zuletzt wieder stärker verteuerten.
2. Die Zinswende ist da
Die EZB hatte bereits im Juni erstmals seit 2023 die Zinsen erhöht und deutlich gemacht, dass sie einen weiteren Energieschock nicht aussitzen würde. Im dritten Quartal legten die Notenbanken nach. Die Europäische Zentralbank erhöhte am 10. September ihren Einlagesatz um 0,25 Prozentpunkte auf 2,50 Prozent, die zweite Anhebung in diesem Jahr. Sechs Tage später folgte die Fed: Sie hob den Leitzins einstimmig um 0,25 Prozentpunkte auf eine Spanne von 3,75 bis 4,00 Prozent an. Die Bank of Japan zog am 18. September nach und erhöhte auf 1,25 Prozent. Nur die Bank of England verzichtete auf einen Zinsschritt, allerdings stimmten drei von neun Mitgliedern für eine Erhöhung.
Auch der Ton hat sich verschärft. Bereits im Juli hatten drei Mitglieder des Zinsausschusses der Fed für eine Erhöhung gestimmt. Der neue Fed-Vorsitzende Kevin Warsh betonte beim Notenbanktreffen in Jackson Hole Ende August, dass Preisstabilität kein Selbstläufer sei, und verzichtete auf Hinweise zu künftigen Zinsschritten. Die neuen Projektionen der Fed sehen bis Jahresende im Mittel eine weitere Zinserhöhung und bis Ende 2027 keine Senkung. Die EZB rechnet für 2026 mit einer Inflation von 3,0 Prozent und erst für 2028 mit einer Rückkehr in die Nähe ihres Ziels.
Am Anleihemarkt hatten die Renditen schon vor den Zinsentscheidungen kräftig angezogen. Über das gesamte Quartal stieg die Rendite zehnjähriger US-Staatsanleihen von 4,44 auf 5,29 Prozent, laut Reuters der stärkste Anstieg innerhalb eines Quartals seit 1994. So hoch lag sie zuletzt im Jahr 2002. Die zweijährige Rendite kletterte von 4,14 auf 4,88 Prozent. Nachdem langlaufende Anleihen im August so hoch rentierten wie seit 2007 nicht mehr, verdoppelte das US-Finanzministerium den Rückkauf älterer Staatsanleihen. In Deutschland stieg die Rendite zehnjähriger Bundesanleihen von 2,84 auf 3,58 Prozent.
Dass die Märkte diesen Zinsanstieg ohne größere Verwerfungen verkraftet haben, dürfte vor allem an der robusten Konjunktur liegen. Die US-Wirtschaft wuchs im zweiten Quartal annualisiert um 2,2 Prozent, die Arbeitslosenquote sank auf 4,1 Prozent. Der Arbeitsmarkt zeigte im Juli zwar eine Schwächephase, fing sich aber im August wieder. In Europa überraschte vor allem die Stimmung: Das ifo-Geschäftsklima stieg im September auf 89,9 Punkte, den höchsten Stand seit Mai 2023, und die Einkaufsmanagerindizes für Deutschland und die Eurozone signalisieren mit Werten über 53 klares Wachstum. Die Wirtschaft der Eurozone wuchs im zweiten Quartal um 0,6 Prozent, die deutsche um 0,3 Prozent gegenüber dem Vorquartal.
3. Aktien zwischen Rekordgewinnen und Zinsdruck
Die Unternehmen lieferten im Sommer Zahlen, die die Erwartungen deutlich übertrafen. Die Gewinne der S&P-500-Unternehmen lagen im zweiten Quartal 52 Prozent über dem Vorjahr, erwartet worden waren 23 Prozent. Die Zahl ist allerdings verzerrt, weil Alphabet und Amazon den gestiegenen Wert ihrer Beteiligungen an anderen Unternehmen als Gewinn verbuchten. Ohne diese beiden Unternehmen lag das Wachstum bei 34 Prozent, immer noch ein außergewöhnlich starker Wert. 86 Prozent der Unternehmen übertrafen die Gewinnerwartungen, und der Anteil des Gewinns am Umsatz erreichte mit 17 Prozent einen Rekord.
Treiber bleibt die künstliche Intelligenz. Nvidia steigerte den Umsatz im abgelaufenen Geschäftsquartal um 106 Prozent auf 96,2 Milliarden US-Dollar und stellte für das folgende Quartal 108 Milliarden in Aussicht.
Alphabet und Amazon hoben ihre Investitionspläne für 2026 nochmals an, auf rund 200 beziehungsweise 220 Milliarden US-Dollar.
Trotzdem verloren ausgerechnet die US-Halbleiterwerte im Quartal rund 11 Prozent. Ein wesentlicher Grund dürfte der Zinsanstieg gewesen sein: Je weiter die erwarteten Gewinne eines Unternehmens in der Zukunft liegen, desto empfindlicher reagiert sein Kurs auf höhere Renditen. Hinzu kamen wachsende Zweifel, ob sich die gewaltigen Investitionen in absehbarer Zeit auszahlen. Auch der Rekord-Börsengang von SpaceX aus dem Juni verlor schnell an Glanz: Die Aktie fiel Anfang August zeitweise rund 20 Prozent unter den Ausgabepreis. Unter den breiten Indizes litten die Nebenwerte am stärksten. Der Russell 2000 verlor 7,5 Prozent, denn kleinere Unternehmen bekommen höhere Finanzierungskosten in der Regel schneller zu spüren. Auch die Übernahmeaktivität brach ein, das weltweite Volumen fiel nach Daten von LSEG gegenüber dem Vorquartal um 41 Prozent.
Regional zeigte sich ein gemischtes Bild. Der Nasdaq Composite gewann 2,5 Prozent, der S&P 500 2,0 Prozent, der Dow Jones verlor 2,7 Prozent. In Europa schloss der DAX mit plus 0,3 Prozent nahezu unverändert, lag Ende September aber 5,5 Prozent unter seinem Hoch vom August. Der japanische Nikkei verlor in Yen 4,7 Prozent; für Anleger aus dem Euroraum blieb dank der Yen-Stärke nur ein Minus von 0,8 Prozent. Die Schwellenländer gaben rund 2 Prozent nach.
4. Zölle neu sortiert, Gold und Yen gefragt
Die Handelspolitik sorgte im dritten Quartal für weniger Unruhe als befürchtet. Der nach dem Urteil des Supreme Court eingeführte globale Zoll von 10 Prozent lief am 24. Juli aus, ohne dass der Kongress ihn verlängerte. Die Regierung ersetzte ihn noch am selben Tag durch neue Zölle auf anderer gesetzlicher Grundlage. Sie gelten für 60 Volkswirtschaften und liegen bei 10 oder 12,5 Prozent. Für die EU und Taiwan ist die Belastung aus Grundzoll und neuem Zoll zusammen auf 10 Prozent gedeckelt. Der durchschnittliche effektive US-Zollsatz lag damit nach Berechnungen des Yale Budget Lab bei rund 11 Prozent, und die EU setzte ihre vorbereiteten Gegenmaßnahmen im Volumen von 93 Milliarden Euro auf unbestimmte Zeit aus.
Härter traf es Kanada: Auf Milchprodukte, alkoholische Getränke und weitere Waren im Wert von rund 20 Milliarden US-Dollar werden seit dem 19. August Zölle von 50 Prozent erhoben. Der Handelsfrieden mit China wurde bis Januar 2027 verlängert. Gleichzeitig läuft die Rückerstattung der vom Supreme Court für rechtswidrig erklärten Zölle. Bis zum 11. September waren rund 122 Milliarden US-Dollar zur Auszahlung freigegeben, ein spürbarer Rückenwind für importierende Unternehmen.
Gold war im Sommer stark gefragt. Bis Ende August stieg der Preis auf 4.698 US-Dollar je Unze, getrieben vom Energiepreisschub und von Sorgen um die Staatsfinanzen nach dem Eingreifen des US-Finanzministeriums am Anleihemarkt. Nach Daten des World Gold Council flossen im dritten Quartal 31 Milliarden US-Dollar in Gold-ETFs, so viel wie nie zuvor in einem Quartal. Europäische Anleger kauften dabei erstmals mehr als nordamerikanische. Die Notenbanken kauften im zweiten Quartal netto 289 Tonnen, 62 Prozent mehr als ein Jahr zuvor. Bis zum Quartalsende gab Gold allerdings rund 11 Prozent vom Hoch ab, belastet unter anderem durch die steigenden Zinsen. Für das Quartal blieb ein Plus von 3,7 Prozent auf 4.187 US-Dollar.
Am Devisenmarkt sorgte Japan für das auffälligste Ereignis. Am 31. Juli intervenierten die USA gemeinsam mit Japan zugunsten des Yen, zum ersten Mal seit 1998. Über das Quartal fiel der Dollar gegenüber der japanischen Währung von 162,5 auf 157,4 Yen, gegenüber dem Euro gewann der Yen gut 4 Prozent. Der Euro gab gegenüber dem US-Dollar leicht nach, von 1,142 auf 1,133 US-Dollar, während der breite Dollar-Index nahezu unverändert blieb.
Aktienmärkte
Zinsen, Rohstoffe und Währungen
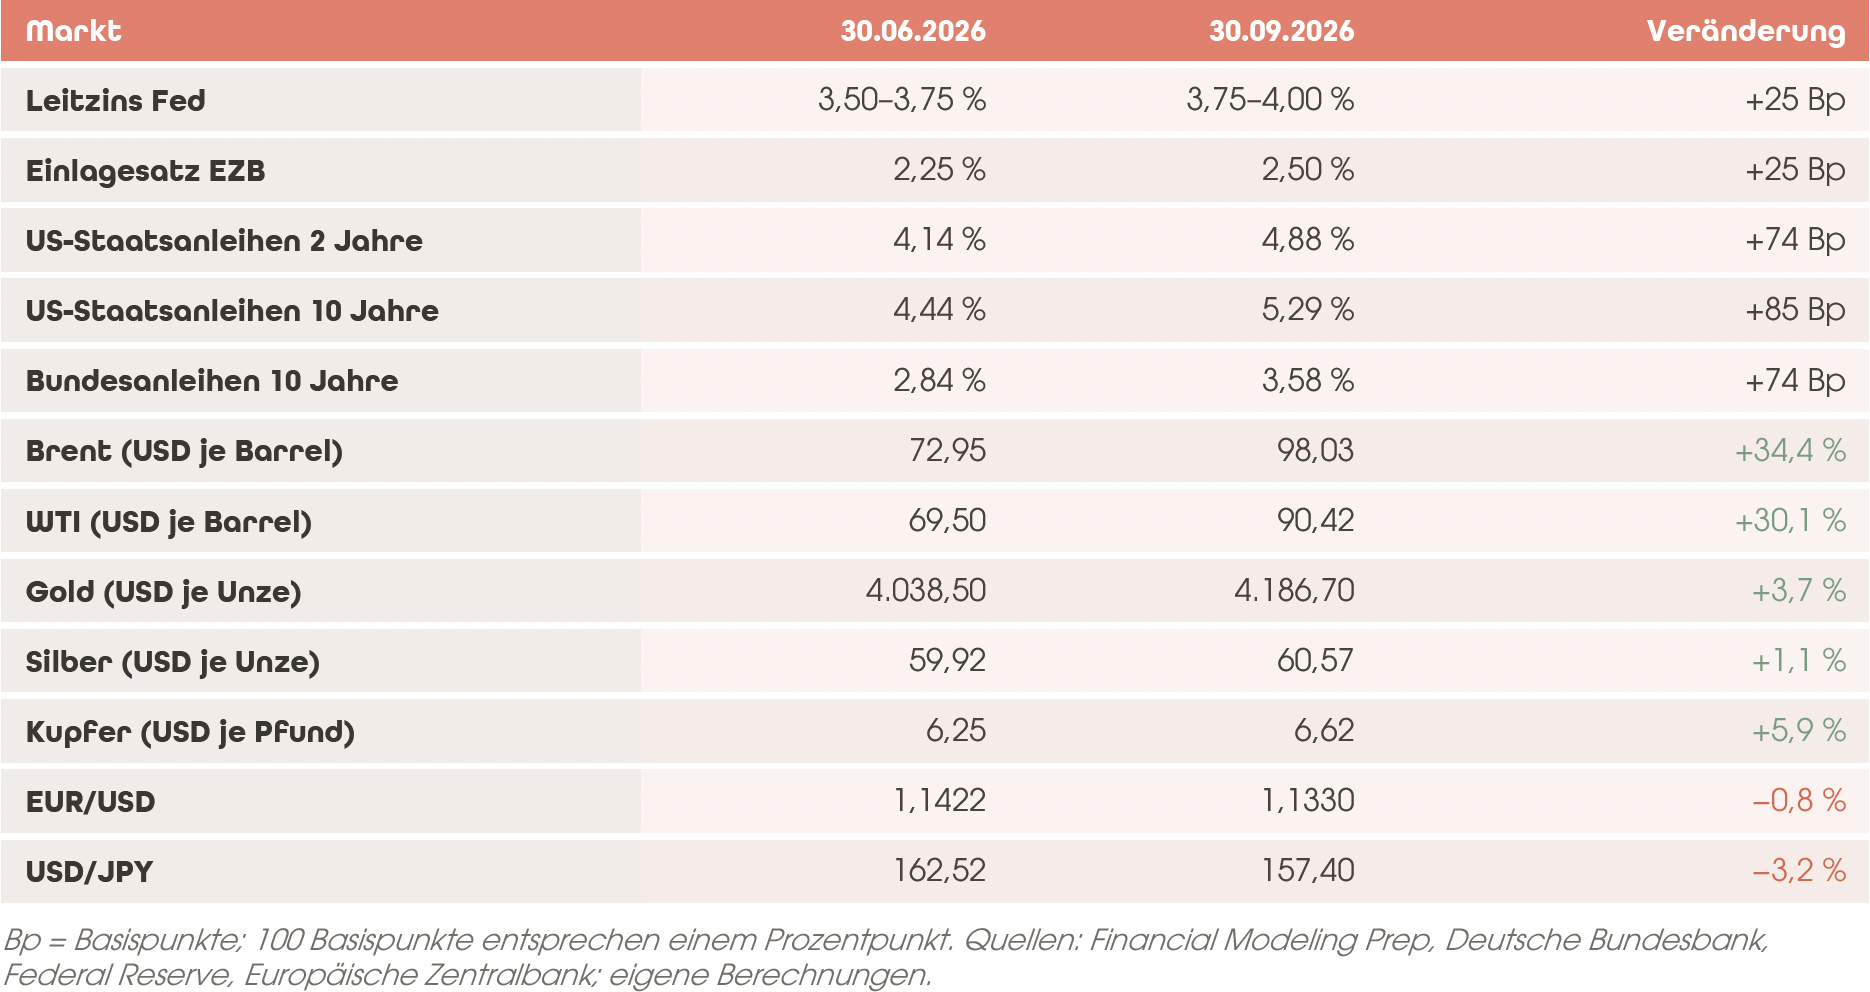
Unter den Industriemetallen legte Kupfer um 5,9 Prozent zu. Silber blieb mit einem Plus von 1,1 Prozent deutlich hinter Gold zurück.
Das vierte Quartal beginnt mit drei offenen Fragen: Bleibt die Straße von Hormus dauerhaft eingeschränkt? Wie weit gehen die Notenbanken noch? Und wie handelt die Regierung in Washington nach den Kongresswahlen am 3. November? Ende September lehnte die US-Regierung einen iranischen Sieben-Tage-Plan zur Öffnung der Meerenge ab, eine Verhandlungslösung ist damit vorerst nicht in Sicht. Der Ölpreis bleibt die zentrale Größe, denn über ihn laufen Inflation, Zinsen und Bewertungen. Wir arbeiten daher mit drei Szenarien.
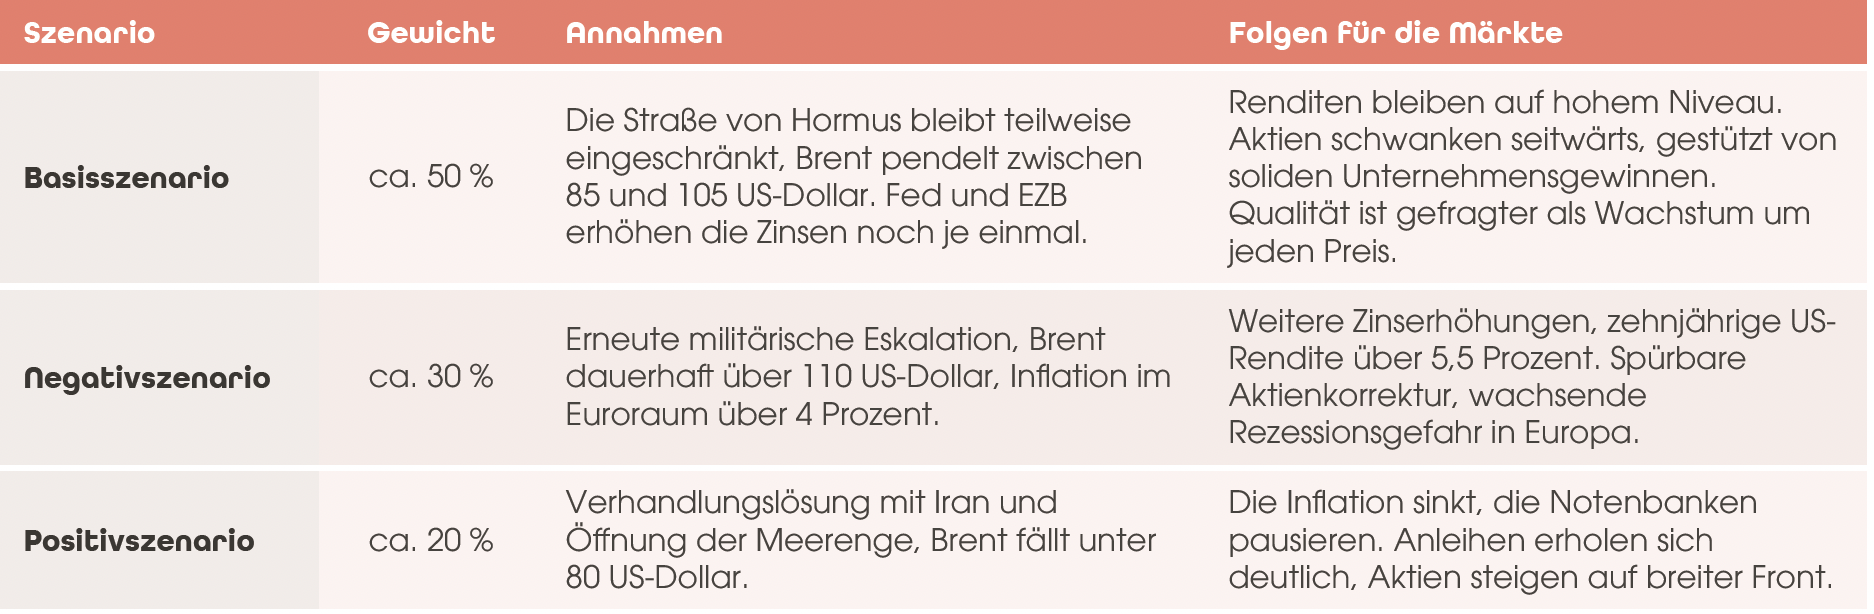
Unabhängig vom Szenario hat sich die Ausgangslage für Anleger im dritten Quartal grundlegend verändert. Mit Renditen von über 5 Prozent bei zehnjährigen US-Staatsanleihen und über 3,5 Prozent bei zehnjährigen Bundesanleihen bieten festverzinsliche Wertpapiere wieder laufende Erträge, die mit den erwarteten Renditen von Aktien konkurrieren können. Das erhöht die Ansprüche an Aktienbewertungen, besonders bei hoch bewerteten Wachstumswerten.
Die Unternehmensgewinne bleiben dagegen ein stabiles Fundament. Solange die Wirtschaft so robust wächst wie zuletzt, tragen sie die Aktienmärkte auch durch eine Phase höherer Zinsen. Wir setzen daher weiter auf Qualitätsunternehmen mit Preissetzungsmacht und geringer Abhängigkeit von Energie und Fremdkapital und sehen Gold weiterhin als sinnvolle Absicherung gegen geopolitische Risiken.
Wir bedanken uns für Ihr entgegengebrachtes Vertrauen und freuen uns, Ihnen zur Seite zu stehen.
Für Fragen steht Ihnen Ihr persönlicher Berater gerne bereit.
Ihr Team der AXIA Asset Management
Die im Berichtszeitraum für Sie getroffenen Anlageentscheidungen entsprechen aus den nachfolgenden Gründen Ihren Anlagezielen, Ihrer Risikobereitschaft und Risikotragfähigkeit sowie Ihren sonstigen Präferenzen: Ihre Anlageziele mit dem von Ihnen genannten Anlagezweck, dem vorgegebenen Anlagehorizont sowie Ihre Risikobereitschaft einschließlich etwaiger im Verlaufe des Berichtszeitraums sich ergebenden Änderungen haben wir im Erhebungsbogen „Kundenangaben“ erfasst. Die vereinbarte Anlagestrategie war im Berichtszeitraum geeignet, im Rahmen der laufenden Verwaltung des Depots Ihren individuellen Verhältnissen hinreichend Rechnung zu tragen. Die im Berichtszeitraum für Sie getroffenen Anlageentscheidungen haben die Grenzen der vereinbarten Anlagestrategie eingehalten, so dass Ihre individuellen Anforderungen stets erfüllt waren. Unabhängig von den Vorgaben der vereinbarten Anlagestrategie haben wir bei den einzelnen Anlageentscheidungen auch darauf geachtet, dass das Gesamtportfolio in seiner jeweiligen Zusammensetzung den individuellen Vorgaben entspricht. Die vorgenommenen Anlageentscheidungen waren ausschließlich darauf gerichtet, die Zusammensetzung des Gesamtportfolios im Hinblick auf Ihre Anlageziele, Ihrer Risikobereitschaft und Ihrer Risikotragfähigkeit zu optimieren, insbesondere haben wir dem Gebot der hinreichenden Diversifikation Rechnung getragen und die Anlagerisiken standen jederzeit in einem angemessenen Verhältnis zu den angestrebten Renditechancen. Wir sehen daher keinen Anlass, eine andere Anlagestrategie zu empfehlen und bitten um Mitteilung, soweit sich an Ihren persönlichen Verhältnissen eine Änderung ergeben haben sollte, die eine abweichende Einschätzung rechtfertigen könnte. Diese Hinweise sind uns verpflichtend durch die BaFin vorgegeben und mit jedem Report erneut zu erteilen.
Sie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von OpenStreetMap. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen